費用・お金 賃貸と購入どちらが得か――外国人居住者の人生設計で判断する5つの意思決定軸 2026-04-25 総コスト比較、在留期間と回収期間の関係、住宅ローン控除、流動性リスク、ライフイベントの可変性まで、外国人居住者の視点で「賃貸 vs 購入」を体系的に整理。日本の住宅取得を検討する前の意思決定フレームを提供します。
森
監修: 森 信幸 エムアセッツ株式会社 代表取締役 / 宅地建物取引士(宮城県 第018212号)
Related Listings
SUMUIEに掲載中の物件 ただし「経験則」を超えた個別判断には、5つの意思決定軸の体系的な評価が必要です。本稿では、それを順に整理します。
第一軸:総コスト比較――30年累計で何が高いか 最も基本的な比較は、賃貸と購入の30年総コスト試算です。仮に「家賃15万円のマンション」と「同等品質の中古マンションを5,000万円で購入」を30年比較する設定で考えます。
• 家賃:15万円×360か月=5,400万円 • 更新料 (2年に1回家賃1か月分)×15回=225万円• 火災保険 :30年で30万円• 原状回復費:50万円 • 合計:約5,705万円 • 物件価格:5,000万円(諸費用5%含む) • 住宅ローン:金利1.5%固定35年で総返済額約6,400万円 • 固定資産税・都市計画税:年20万円×30年=600万円 • 修繕積立金 :月3万円×360か月=1,080万円• 管理費 :月1.5万円×360か月=540万円• 火災保険:30年30万円 • リフォーム:30年200万円 • 合計:約8,850万円 • 物件残価差引後の実質負担額:30年経過時の物件残価2,500万円(築30年で当初の50%)を差し引くと、約6,350万円 数字だけを見ると、賃貸(5,705万円)の方が購入(6,350万円)より安く見えますが、購入の場合は30年後に2,500万円の資産が手元に残ります。賃貸では何も残りません。この資産残価2,500万円は既に総合コスト6,350万円の算定に反映済みで、二重に差し引くことはできません。購入の実質コストは約6,350万円です。
ただし、この計算はあくまで「物件価格が30年で50%まで下がる」という標準ケースの試算で、実際は立地・物件品質によって30年残価が物件価格の30〜80%まで変動します。郊外の駅徒歩 20分マンションは残価が低く、都心の駅徒歩5分タワーマンションは残価が高い傾向です。
第二軸:在留期間と回収期間――短中期在留者は購入が不利 外国人居住者にとって決定的な変数が、日本での在留期間です。購入の損益分岐点は、一般的に7〜12年と言われます。これより短い在留期間で帰国・転居する場合、購入は経済的に不利になります。
回収期間の計算は、購入時諸費用(物件価格の5〜8%)と売却時諸費用(仲介手数料 3%+消費税、抵当権抹消費用、譲渡所得税)の合計を、賃貸との家賃差 額で何年で取り戻せるかという計算です。
仮に5,000万円のマンションを購入し、購入時諸費用350万円、住宅ローン月約15.3万円(金利1.5%、35年)、賃貸の同等物件家賃15万円とすると返済額はほぼ同等で、管理費・修繕積立金4.5万円を加味すると実質約4.8万円分は購入の方が高くなります。これに加え、5年後に売却する場合の譲渡所得税・仲介手数料を考慮すると、5年以内の売却ではほぼ確実に損失となる計算です。
短中期在留(5〜7年想定)の就労ビザ外国人居住者にとっては、購入は経済的に不利な選択肢です。この層は賃貸継続が合理的で、節約した諸費用・固定資産税相当額を母国送金・投資・教育費に振り向ける方が、ライフプラン全体で有利になります。
逆に永住者・日本人配偶者等・定住者など長期在留資格を持ち、「日本に骨を埋める」前提が固まっている外国人居住者は、購入の経済合理性が日本人と同等になります。在留資格と人生計画の整合性が、購入判断の前提です。
第三軸:住宅ローン控除と税制優遇――外国人にも使える制度 日本の住宅ローン控除(住宅借入金等特別控除)は、外国人居住者であっても、日本国内で給与所得を得て所得税・住民税を納めていれば適用されます。在留資格の種別を問わず、年末時点の住宅ローン残高の0.7%を、最大13年間にわたり所得税から控除できる制度です。
控除額の上限は、住宅の区分(認定住宅・省エネ基準適合住宅等)や新築・中古、入居年によって異なります。これは購入の総コストを実質的に大幅圧縮する効果があります。
ただし、住宅ローン控除を最大限活用するには、年間所得税額が控除額を上回る必要があります。所得税額が小さい外国人居住者(パートタイム勤務・低所得就労ビザ)は、住宅ローン控除のメリットを十分享受できないケースもあります。一定以上の所得税額がある人ほど、住宅ローン控除の恩恵を受けやすくなります。
• 不動産取得税の軽減措置:一定条件で土地・建物の取得税が大幅減額 • 登録免許税の軽減:自己居住用不動産で減税 • 住宅取得等資金の贈与税非課税枠:親からの援助の一定額が非課税(非課税枠は住宅の性能等で異なる) これらの優遇は外国人居住者にも適用されますが、贈与税非課税枠は親族関係の証明書類(戸籍・出生証明書の翻訳)が必要で、来日前の準備が重要です。
第四軸:流動性リスク――急な帰国・転居に対応できるか 賃貸最大のメリットは流動性です。1〜2か月前の解約予告 で転居でき、原状回復費以外の負担はありません。これに対し、購入物件の売却は3〜12か月かかり、価格次第ではすぐに売却できないこともあります。
外国人居住者にとって、急な帰国・転居の可能性は常に存在します。家族の介護・職場の異動・健康上の理由・在留資格更新の不許可など、予測困難な事情で日本を離れる必要が生じます。
賃貸物件であれば、解約予告期間(1〜2か月)の家賃支払いで離日可能です。これに対し、購入物件は売却が完了するまで住宅ローン返済義務が継続し、固定資産税・管理費・修繕積立金の負担も続きます。海外居住中に物件管理を委託する場合、月家賃収入の10〜20%が管理委託料となり、空室期間中はローン返済が自己負担となります。
特に注意すべきは、購入物件を売却せずに賃貸に出す場合です。住宅ローンの多くは「自己居住用」を前提としており、賃貸転用には金融機関の承認が必要です。承認なしで賃貸に出すと、住宅ローンの一括返済を求められるリスクがあります。
短中期在留(〜10年)の外国人居住者にとって、購入物件の流動性リスクは賃貸より格段に大きく、ライフプランの可変性を確保するなら賃貸が有利です。
第五軸:ライフイベントの可変性――家族構成の変化と物件の適合性 人生の長期スパンでは、結婚・出産・子の進学・転職・親の介護など、家族構成・居住ニーズが大きく変化します。賃貸はこの変化に2年単位で対応できますが、購入物件は基本的に「ひとつの物件で人生をカバーする」設計になります。
外国人居住者では、ライフイベントの可変性が日本人より大きい傾向があります。国際結婚での母国移住検討、子どもの教育を母国・第三国で行う選択、親族の介護で帰国する必要、配偶者のキャリア機会で都市移動など、日本国内外の選択肢が常にオープンです。
購入物件は、こうしたライフイベントへの対応が硬直的です。「子どもが生まれたから広い家に引っ越す」という選択は、賃貸なら2か月で実行できますが、購入物件では売却・新規購入で1〜2年・諸費用500〜1,000万円が必要です。
逆に、購入物件のメリットは「リフォーム・カスタマイズの自由度」です。間取り変更、設備刷新、内装の個性化など、賃貸では制約されるカスタマイズが自由に行えます。家族構成が安定し、長期居住が確定している層には、このメリットが大きな価値を持ちます。
結論:外国人居住者の意思決定フレームワーク 5つの意思決定軸を統合すると、外国人居住者の「賃貸 vs 購入」判断は以下のフレームに集約されます。
• 購入が合理的な層 :永住者・日本人配偶者等・定住者など長期在留資格を持ち、一定以上の年収があり住宅ローン控除を活用でき、長期の在留が見込まれる外国人居住者。家族構成が安定し、子どもの教育拠点が日本に定まっている世帯。• 賃貸継続が合理的な層 :就労ビザ・留学ビザなど中短期在留資格で、在留期間が10年未満と見込まれる外国人居住者。家族構成・キャリア・教育拠点が変動可能性を持つ世帯。• 判断保留・慎重検討が必要な層 :在留期間10〜15年の中間層、永住申請を予定しているが審査結果待ちの層、複数国にまたがる家族構成(配偶者が他国在住など)。「賃貸 vs 購入」は経済計算だけでなく、人生設計・在留計画・家族構成・キャリアの可変性までを統合して判断する意思決定です。データと自分の人生の整合性を見極めることで、後悔しない選択につながります。
不動産ネットワーク
投資物件・賃貸住宅・テナント・運営会社をつなぐ不動産4サイト連携。
賃貸の月額費用を正確に把握する総合ガイド 家賃だけで予算を考えると、入居後に「思ったより高い」と後悔しがちです。管理費・駐車場・保険料など家賃以外の費用を把握し、収入に見合った物件選びをするための実践的な知識を解説します。
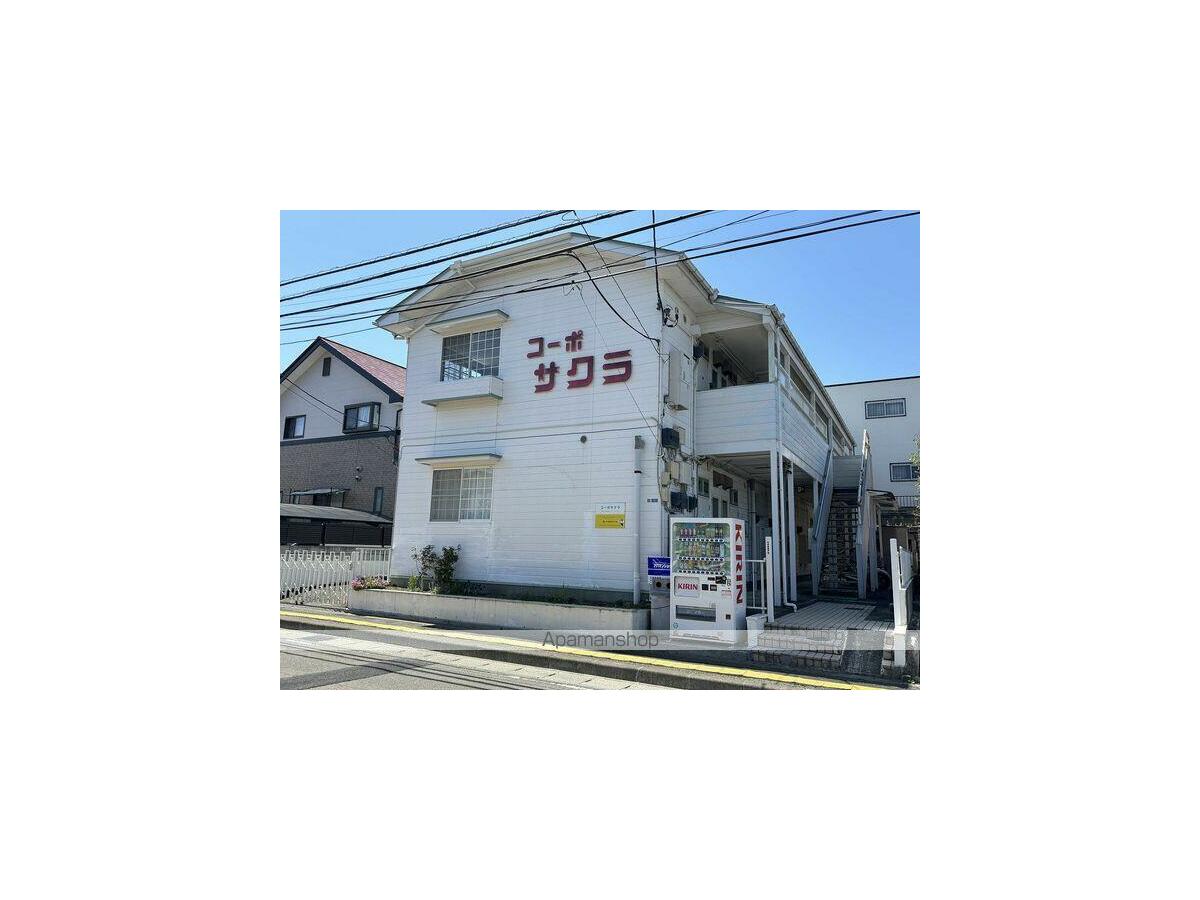
コーポサクラ 103 1K 1K 23m² 築40年 敷礼0