メインコンテンツへ
SUMUIEスムイエ
物件一覧入居ガイドクイズ
コラム
コラム契約・手続き入居・引越し日常生活エリア・環境費用・お金安全・防災
サイトについてお問い合わせ
SUMUIEスムイエ

仙台・宮城の賃貸物件を検索・比較できるポータルサイト

ナビゲーション

  • ホーム
  • 物件一覧
  • 入居ガイド
  • 初期費用シミュレーター
  • サイトについて
  • コラム
  • お問い合わせ
  • よくある質問

会員メニュー

  • 会員マイページ
  • 会員登録(無料)

不動産会社メニュー

  • 掲載のご案内
  • 管理ページ
  • 新規登録(無料)

コラム

  • 契約・手続き
  • 入居・引越し
  • 日常生活
  • エリア・環境
  • 費用・お金
  • 安全・防災

会社概要

  • 運営会社
  • プライバシーポリシー
  • 利用規約

エリアから探す

北海道東北関東中部近畿中国四国九州・沖縄

人気の都道府県

東京都神奈川県大阪府愛知県福岡県北海道宮城県兵庫県全エリアを見る →

姉妹サイト

収益JP収益物件・不動産投資情報千客テナントテナント・店舗仲介

© 2026 SUMUIE. All rights reserved.

ホーム物件一覧お気に入りお問い合わせ
  1. ホーム
  2. コラム
  3. 費用・お金
  4. 手取りの何割まで家賃に使えるか:生活費シミュレーション付き完全ガイド
費用・お金

手取りの何割まで家賃に使えるか:生活費シミュレーション付き完全ガイド

2026-04-26

一般的な「家賃は手取りの3分の1以下」というルールは本当に正しいのか?手取り別・都市別の家賃上限目安と、実際の生活費シミュレーションをもとに、自分に合った家賃の決め方を解説します。

手取りの何割まで家賃に使えるか:生活費シミュレーション付き完全ガイド
#家賃目安#生活費#手取り#家賃比率#シミュレーション
森

監修: 森 信幸エムアセッツ株式会社 代表取締役 / 宅地建物取引士(宮城県 第018212号)

目次

  1. 01「手取りの3分の1ルール」は正しいか
  2. 02手取り別・家賃上限の目安
  3. 03手取り15万円(年収約240〜260万円相当)
  4. 04手取り20万円(年収約300〜330万円相当)
  5. 05手取り25万円(年収約380〜400万円相当)
  6. 06手取り30万円(年収約480〜500万円相当)
  7. 07「33%ルール」を超えてもよい場合
  8. 08外国人居住者への特別な考慮
  9. 09賃貸審査での家賃/収入比率
  10. 10手取り額を正確に把握する方法
  11. 11家賃以外にかかる初期費用も予算に入れる
Related

他のコラム

家賃は手取りの30%以内が正解?——収入と家賃のバランスを徹底解説

「家賃は収入の30%以内に」という通説は本当に正しいのか。実際の生活費シミュレーションをもとに、年収・生活スタイル別の適正家賃の考え方を解説します。

UR賃貸住宅の入居資格・家賃・申込み完全ガイド——礼金・保証人ゼロの公的住宅を活用する

礼金・仲介手数料・保証人が不要なUR賃貸住宅。入居資格の所得要件から物件の探し方、申込みの流れまで、民間賃貸との違いを含めてわかりやすく解説します。

失業・休職時の家賃を乗り切る完全ガイド——猶予交渉・給付金・公的支援の活用法

失業・休職で家賃が払えない状況への対処法を専門家が解説。管理会社への支払い猶予交渉、住居確保給付金の申請フロー、その他公的支援制度の活用法をまとめました。

奨学金返済と家賃の両立術——賃貸費用を抑えながら無理なく返済する方法

奨学金返済中の一人暮らし向けに、無理のない家賃の選び方・返済シミュレーション・節約で両立する方法を解説。返済額別の家賃目安・猶予制度・繰り上げ返済タイミングまで実践的に紹介。

学生が賃貸で家賃・生活費を抑える方法——学割・奨学金・仕送りの賢い使い方ガイド

大学進学に伴う一人暮らしは人生初の家計管理。家賃を抑えるための物件選びのコツ・学生限定の優遇制度・奨学金と仕送りのバランス設計を分かりやすく解説します。

賃貸の月額費用を正確に把握する総合ガイド

Related Listings

SUMUIEに掲載中の物件

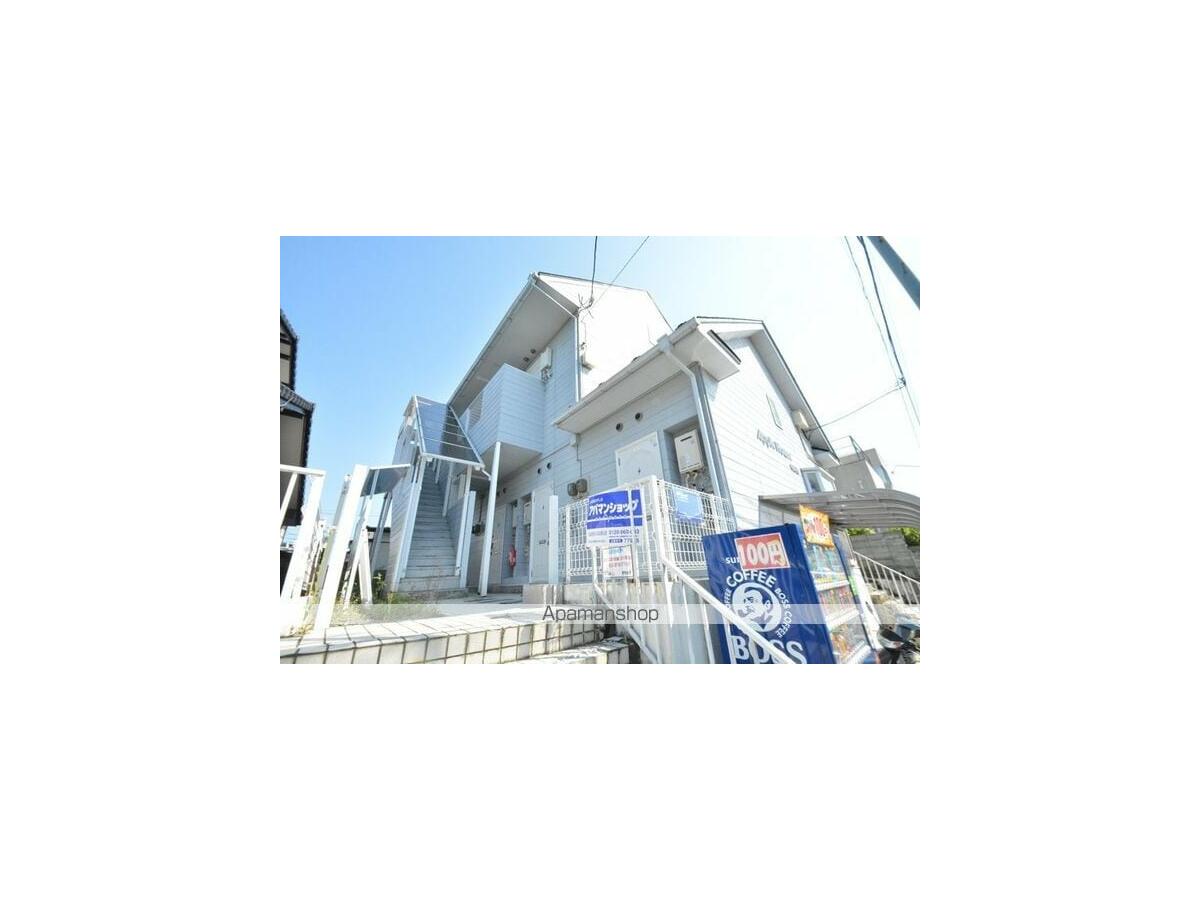
アップルハウス中山III 202 1K

アップルハウス中山III 202 1K

北山駅 徒歩12分

1K17m²築35年敷礼0

25,000円/月

詳細を見る
コラム一覧に戻る
12
更新料・退去費用など長期的な支出も考慮する
  • 13まとめ:自分の生活スタイルに合った家賃比率を見つける
  • 「手取りの3分の1ルール」は正しいか

    不動産業界でよく言われる「家賃は手取りの3分の1(33%)以下に抑えなさい」というアドバイス。これは賃貸審査の目安でもあり(多くの管理会社は月収の3分の1以下を審査基準とする)、生活費バランスの指標でもあります。

    しかしこのルールは万人に当てはまるわけではありません。手取り15万円と手取り40万円では、生活費の固定費比率が大きく変わります。本記事では手取り別の現実的な家賃上限と、具体的な生活費シミュレーションを提供します。

    家賃比率の目安は世帯構成によっても変わります。単身者と比べて、二人暮らしや子育て世帯では、食費・教育費・保育費といった家賃以外の固定費の内訳が大きく異なるため、同じ手取り額でも無理のない家賃水準は一律ではありません。

    手取り別・家賃上限の目安

    手取り15万円(年収約240〜260万円相当)

    家賃上限(33%基準):5万円 推奨家賃(生活費を考慮した実態):4万〜4.5万円

    理由: 手取り15万円から5万円の家賃を払うと残り10万円。食費・光熱費・通信費・交通費・保険・娯楽費等で最低10〜12万円かかるため、33%では厳しい。4〜4.5万円(27〜30%)が現実的。

    仙台・名古屋・大阪外縁・埼玉・千葉では4〜4.5万円でワンルーム・1K物件が見つかります。東京23区内では難しく、23区外(多摩・神奈川・埼玉)での物件探しが現実的です。

    手取り20万円(年収約300〜330万円相当)

    家賃上限(33%基準):6.6万円 推奨家賃:5.5万〜6.5万円

    生活費シミュレーション(手取り20万円・家賃6万円):

    • •家賃:60,000円
    • •食費:35,000円(自炊中心)
    • •光熱費(電気・ガス・水道):8,000円
    • •通信費(スマホ+インターネット):5,000円
    • •交通費:10,000円
    • •日用品・衣服:10,000円
    • •保険(国民健康保険等):10,000円
    • •娯楽・外食:15,000円
    • •貯蓄・緊急費用:47,000円

    手取り20万円・家賃6万円なら月4.7万円の貯蓄が可能。

    手取り25万円(年収約380〜400万円相当)

    家賃上限(33%基準):8.3万円 推奨家賃:7万〜8万円

    東京23区内の1K(家賃7.5〜8万円)も選択肢に入ります。手取り25万円なら家賃8万円でも残り17万円で生活費を賄える水準です。

    手取り30万円(年収約480〜500万円相当)

    家賃上限(33%基準):10万円 推奨家賃:8万〜10万円

    東京都内1LDK(カップル・夫婦)が選択肢に入ります。単身者なら家賃9〜10万円の物件でも生活費に余裕が生まれます。

    「33%ルール」を超えてもよい場合

    家賃が手取りの33%を超えても合理的な場合があります:

    1. 通勤費が節約できる場合: 職場まで徒歩圏内・自転車圏内で交通費ゼロなら、その分を家賃に回すのは合理的です。
    2. 食費・外食費を大幅に節約できる場合: 料理が趣味で自炊を徹底する場合、食費2〜3万円に抑えれば家賃に余裕が生まれます。
    3. 収入増加が見込める場合: キャリアアップが確定している・昇給予定がある場合、一時的に家賃比率が高くても問題ない場合があります。
    4. 家賃以外の固定費を既に圧縮できている場合: 通信費や保険料の見直しが済んでいて固定費全体を抑えられていれば、家賃比率がやや高めでも家計全体は成り立ちやすくなります。

    外国人居住者への特別な考慮

    外国人居住者の場合、以下の追加費用も考慮に入れてください:

    • •母国への送金費用(月収の10〜30%を送金する場合は家賃の上限をさらに下げる)
    • •帰国費用の積立(年1〜2回の帰国航空券)
    • •母国の家族への仕送り

    これらの費用を考慮すると、外国人居住者は手取りの25〜28%以下を家賃の目安にするのが現実的です。

    賃貸審査での家賃/収入比率

    管理会社・保証会社は審査で月収(税込み・手取りでなく総収入)の3分の1以下を基準にすることが多いです。手取りではなく総収入(税込み年収÷12)の33%以下が「審査が通りやすい家賃水準」の目安です。

    例:年収360万円の場合、月額総収入30万円。その33%=10万円が審査通過の目安。手取りが25万円でも審査基準は総収入ベースで計算されます。

    なお審査では家賃/収入比率だけでなく、勤続年数や雇用形態、緊急連絡先の有無なども確認されるのが一般的です。保証会社を利用する契約が増えており、具体的な審査基準は管理会社や保証会社ごとに異なる場合があるため、事前に不動産会社へ確認しておくと安心です。

    手取り額を正確に把握する方法

    家賃の予算を考えるうえで基準となる「手取り額」とは、額面の給与から所得税・住民税・社会保険料(健康保険料・厚生年金保険料・雇用保険料など)を差し引いた金額のことです。給与明細に記載されている差引支給額が、実際に自由に使える手取り額にあたります。賞与の有無や扶養家族の人数によっても手取り額は変わるため、家賃のシミュレーションをする際は、額面の年収ではなく、自分の給与明細に基づいた実際の手取り額を使うことが大切です。

    家賃以外にかかる初期費用も予算に入れる

    賃貸契約では、毎月の家賃とは別に、敷金・礼金・仲介手数料・火災保険料・保証会社利用料といった初期費用がまとまって発生するのが一般的です。月々の家賃比率だけを基準に予算を組むと、入居時にまとまった出費が必要になり家計を圧迫することがあります。契約前に不動産会社へ初期費用の内訳を確認し、家賃比率のシミュレーションと合わせて資金計画を立てておくと安心です。

    更新料・退去費用など長期的な支出も考慮する

    賃貸契約の多くは一定期間ごとに更新があり、契約内容によっては更新料が発生します。また退去時にはハウスクリーニング費用や原状回復費用がかかる場合もあります。毎月の家賃比率だけでなく、こうした定期的・一時的な支出も見込んだうえで長期的な家計計画を立てることが、無理のない賃貸選びにつながります。

    まとめ:自分の生活スタイルに合った家賃比率を見つける

    家賃比率の目安として広く使われているのは「手取りの33%以下」ですが、実際に無理なく暮らせる比率は、家族構成や勤務先までの距離、自炊の頻度、貯蓄目標などによって一人ひとり異なります。本記事で紹介した手取り別のシミュレーションを参考にしながら、自分自身の家計簿と照らし合わせて、無理のない家賃水準を見極めることが、賃貸選びで後悔しないための第一歩になります。

    Related Columns

    • 収益JP

      2026年金利戦略

      不動産投資家向けの金利動向と戦略

    • 収益JP

      仙台不動産市場の2026年課題

      仙台エリアの投資マーケット分析

    • 収益JP

      不動産投資家のためのAIツール

      投資判断を支援するAI活用

    家賃だけで予算を考えると、入居後に「思ったより高い」と後悔しがちです。管理費・駐車場・保険料など家賃以外の費用を把握し、収入に見合った物件選びをするための実践的な知識を解説します。
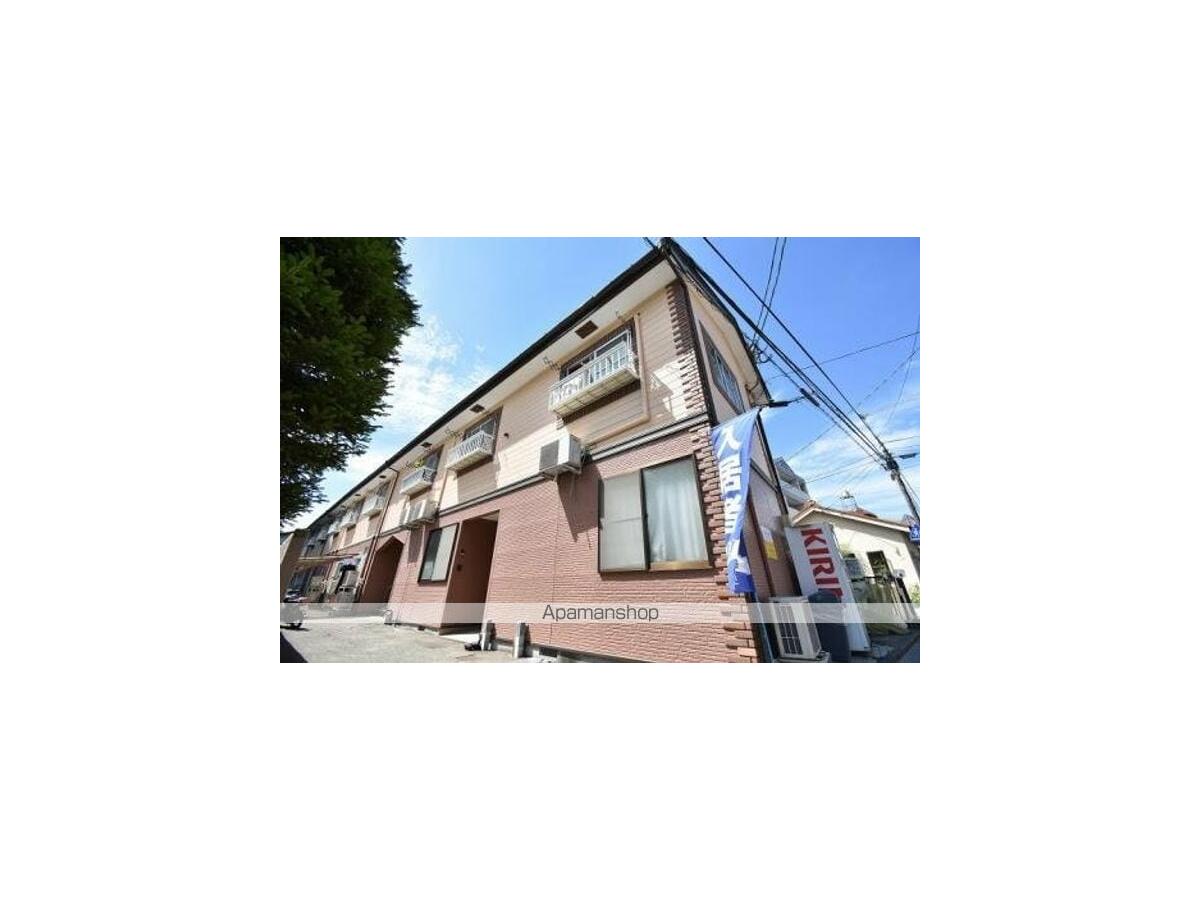
    コーポサクラ 103 1K

    コーポサクラ 103 1K

    1K23m²築40年敷礼0

    26,000円/月

    詳細を見る
    北山コーポ 206 1K

    北山コーポ 206 1K

    北仙台駅 徒歩7分

    1K17.02m²築41年

    25,000円/月

    詳細を見る
    物件一覧を見る →

    姉妹サイト

    収益JP

    収益物件・不動産投資情報

    千客テナント

    テナント・店舗仲介

    カテゴリ

    • 契約・手続き238
    • 入居・引越し164
    • 日常生活342
    • エリア・環境144
    • 費用・お金135
    • 安全・防災85

    人気のタグ

    #物件選び93#原状回復91#一人暮らし83#家賃相場77#賃貸69#賃貸契約64#外国人61#初期費用58#内見57#引越し45#エリア選び43#入居審査40#保証会社37#管理会社37#節約35#エリアガイド34

    コラム

    • EV充電器・新設備で選ぶ2026年の賃貸物件選び——スマート生活のための設備完全ガイド

    • 高速インターネット無料の賃貸を選ぶ際のチェックポイント

    • 家賃高騰時代の賃貸物件選び——上昇相場で損しないための費用対策と交渉術

    • 引越し後の世帯主変更手続き完全ガイド——住民票・健康保険・銀行への届け出と注意点

    • 生成AIで賃貸物件を探す方法——ChatGPT・AIチャットを活用した部屋探しの実践ガイド

    次の記事

    更新料を安くする・免除する交渉術:定期借家 vs 普通借家の選択 →

    前の記事

    ← 家賃交渉の例文集【コピペで使える】値下げ・フリーレント・礼金・仲介手数料の言い方とメール文例