日常生活家賃支払い方法を比較する――銀行振込・口座振替・オンライン決済の手数料・利便性・遅延リスクを外国人視点で整理
家賃支払いには銀行振込・口座振替・クレジットカード・オンライン決済の4つの選択肢があり、それぞれ手数料・遅延リスク・契約条件が異なります。外国人居住者にとって最適な支払い方法を実務的に比較します。
森
監修: 森 信幸エムアセッツ株式会社 代表取締役 / 宅地建物取引士(宮城県 第018212号)
Related Listings
SUMUIEに掲載中の物件
銀行振込のメリット・デメリット――手数料管理が最大の課題
銀行振込は、来日直後の外国人居住者にとって最も馴染みやすい支払い方法です。日本の銀行口座を開設した時点で利用可能で、追加の審査・契約手続きは不要です。
手数料の構造を理解しておくと、年間コストを削減できます。同行同支店の振込は手数料無料または55円程度、同行他支店は110〜220円、他行宛は330〜880円が標準です。最も高いのは平日15時以降・土日祝のATM振込で、最も安いのはネットバンキング経由の同行同支店振込です。
家賃の振込先が大手都市銀行(三菱UFJ・三井住友・みずほ)の場合、同銀行に自分の口座を持つことで手数料を半額以下に抑えられます。来日後に銀行口座を選ぶ際、貸主の指定口座と同じ銀行を選ぶのは合理的な戦略です。
ネット銀行(楽天銀行、住信SBIネット銀行、PayPay銀行)は、振込手数料が他行宛でも月3〜10回まで無料という特典があります。家賃の毎月振込でこの特典を最大限活用できるため、外国人居住者にもおすすめです。
銀行振込のデメリットは、毎月の振込忘れリスクです。家賃支払いの遅延は信用情報に記録され、次回の賃貸契約・住宅ローン審査で不利になります。スマホのリマインダーや自動振込予約(ネットバンキング)を活用して、遅延を防いでください。
口座振替の仕組み――最も安定した家賃支払い手段
口座振替は、毎月決まった日(通常は月末または翌月初)に銀行口座から自動引落される仕組みです。一度設定すれば以降の手続きは不要になり、振込忘れのリスクがゼロになります。
設定方法は、契約時に「預金口座振替依頼書」に記入し、銀行届出印を押印して管理会社・保証会社経由で銀行に提出します。手続き完了まで1〜2か月かかり、その間は銀行振込で対応する流れが一般的です。
外国人居住者にとっての注意点は、銀行届出印の取り扱いです。日本の銀行は「印鑑」を本人確認の中核として扱う独自制度で、来日直後にハンコを作って銀行に登録する必要があります。シャチハタ(ゴム印)は不可で、認印または銀行印を作成します。最近はオンライン口座振替申込(紙不要)に対応する管理会社・保証会社も増えており、シャチハタ不要の流れが進んでいます。
口座振替のデメリットは、引落日に口座残高が不足すると即座に支払い遅延扱いになる点です。月末の給与振込前に引落される設定の場合、口座管理を厳密に行う必要があります。給与振込日の翌週などに引落日を設定するよう、契約時に交渉できる場合があります。
クレジットカード払い――ポイント還元のメリットと審査の壁
クレジットカード払いは、近年外国人居住者の間で人気が高まっている方法です。家賃8万円を1.0%還元のクレジットカードで支払うと、毎月800ポイント、年間9,600ポイント(約9,600円)が貯まります。家賃支払いを生活コストの実質値引きとして活用できる構造です。
対応する管理会社・保証会社は限定的ですが、年々増加しています。Casa、エポスカード保証、楽天カード保証などのサービスで、クレジットカード払いに対応する物件が選べます。物件選びの段階で「クレジットカード払い対応物件」を条件に加えることで、ポイント還元の恩恵を最大化できます。
外国人居住者にとっての最大の壁は、クレジットカードの審査です。来日後すぐに大手クレジットカードに申込んでも、信用情報の蓄積が不十分なため審査落ちすることが多くあります。来日後6〜12か月の間は、楽天カード、エポスカード、ライフカードなど比較的審査が緩やかなカードから始め、信用情報を蓄積するのが現実的です。
なお、Wise のカード(Wise Multi-Currency)はクレジットカードではなくデビットカードです(Wise)。デビットカードやプリペイドカード(Kyash、Revolut など)を家賃の支払いに使えるかどうかは、管理会社や決済サービスによって異なるため、契約前に確認しましょう。
オンライン決済(家賃ペイ、PayPay)――新興サービスの実用性
スマホやWeb経由のオンライン決済は、外国人居住者にとって直感的な支払い方法です。家賃ペイ、PayPayなどのサービスがあり、それぞれ対応物件と手数料体系が異なります。なお、LINE Payは日本国内のサービスを2025年4月30日に終了しています(LINEヤフー)。
家賃ペイ(株式会社ROBOT PAYMENT)は、管理会社や大家が家賃をクレジットカード払いや口座振替で受け取るための決済代行サービスです。借主がクレジットカードで払う場合、ポイント還元の有無や還元率は使うカードによって異なります。使えるのは管理会社が導入している物件に限られるため、契約前に確認しましょう。
PayPayは汎用QR決済サービスで、家賃支払いに対応する物件は限定的です。還元キャンペーンの有無や還元率は時期によって変わります。
オンライン決済のメリットは、支払い履歴がアプリ内で一元管理でき、家計管理が容易になる点です。確定申告(外国人個人事業主)の場合も、家賃支払い記録の証憑として活用しやすい構造です。
デメリットは、サービス自体の運営リスクです。新興フィンテック企業のサービスは運営継続性に不確実性があり、長期賃貸契約での利用は慎重な判断が必要です。
外国人居住者向けの支払い方法選択戦略――在留期間と資金計画で最適化
外国人居住者にとっての家賃支払い方法選択は、在留期間・資金計画・信用構築計画の3軸で決まります。
来日直後(〜6か月):銀行振込が現実解です。ネット銀行を活用して振込手数料を月3〜10回無料に抑えつつ、毎月の支払い実績を積み上げます。
在留中期(6か月〜2年):クレジットカード審査が通る段階に進めるため、楽天カード等を取得し、ポイント還元を享受しつつ口座振替への移行も検討します。
長期在留(2年以上):口座振替を中心とした安定支払い体制を構築します。クレジットカード払い対応物件であればポイント還元のメリットを継続享受でき、年間2〜3万円の家計改善が期待できます。
支払い遅延だけは絶対に避けるべきです。家賃支払い履歴は信用情報として記録され、住宅ローン申請・在留資格更新・新規賃貸契約のすべてに影響します。来日直後の銀行振込から口座振替へ早期移行し、自動化で遅延リスクを排除する戦略が、長期的な経済的健全性を支える基盤となります。
ソーシャルレジデンスは国際色豊かなコミュニティが魅力の住まいですが、通常の賃貸とは異なる契約・ルールが多数存在します。外国人入居者が快適に暮らすために、契約内容・生活ルール・退去時の注意点を専門家が徹底解説します。
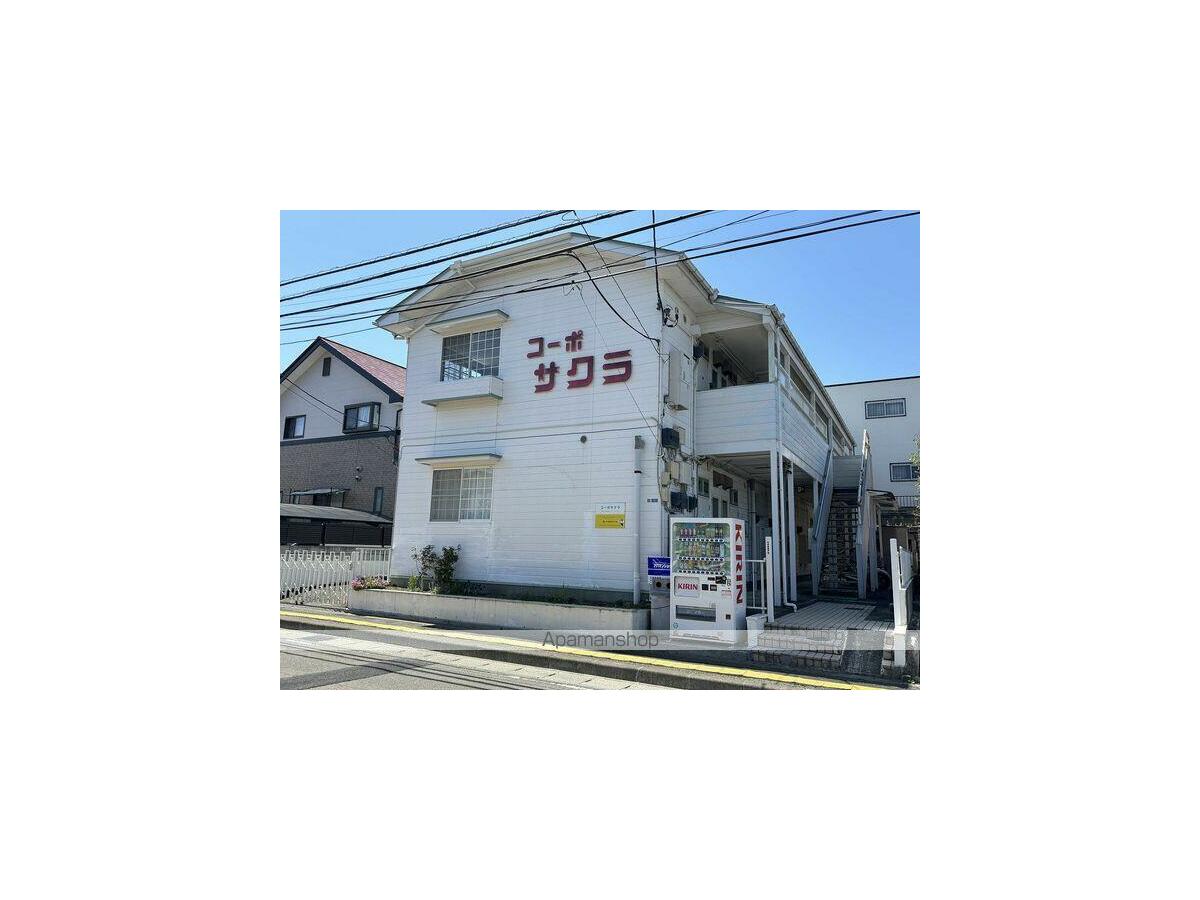
コーポサクラ 103 1K
1K23m²築40年敷礼0